Folgekostenversicherung für Schönheits-OPs
Absicherung, wenn nach dem Eingriff etwas schiefgeht.
Wann Folgenkosten-Versicherungen bei Komplikationen nach Schönheits-OPs, Brust-OPs oder einer Lipödem-Liposuktion zahlen, was Verbraucherzentrale und Krankenkassen sagen und worauf es bei der Auswahl des Versicherungstarifes ankommt.
Die meisten schönheitschirurgischen Eingriffe verlaufen unspektakulär. Kommt es dennoch zu einer Infektion, zu Nachblutungen oder zu Problemen mit einem Implantat, steht schnell eine Rechnung im Raum, die niemand eingeplant hat. Der Grund: Die gesetzliche Krankenkasse trägt solche Kosten nach einem medizinisch nicht notwendigen Eingriff nur teilweise oder gar nicht. Genau diese Lücke soll eine Folgekostenversicherung für die Schönheits-OP schließen. Hier steht, was eine Folgekostenversicherung bei Schönheits-OPs leistet, wo ihre Grenzen liegen, was Verbraucherzentrale und AOK dazu sagen und woran sich ein guter Tarif erkennen lässt.
Warum die Krankenkasse bei Komplikationen nicht einspringt
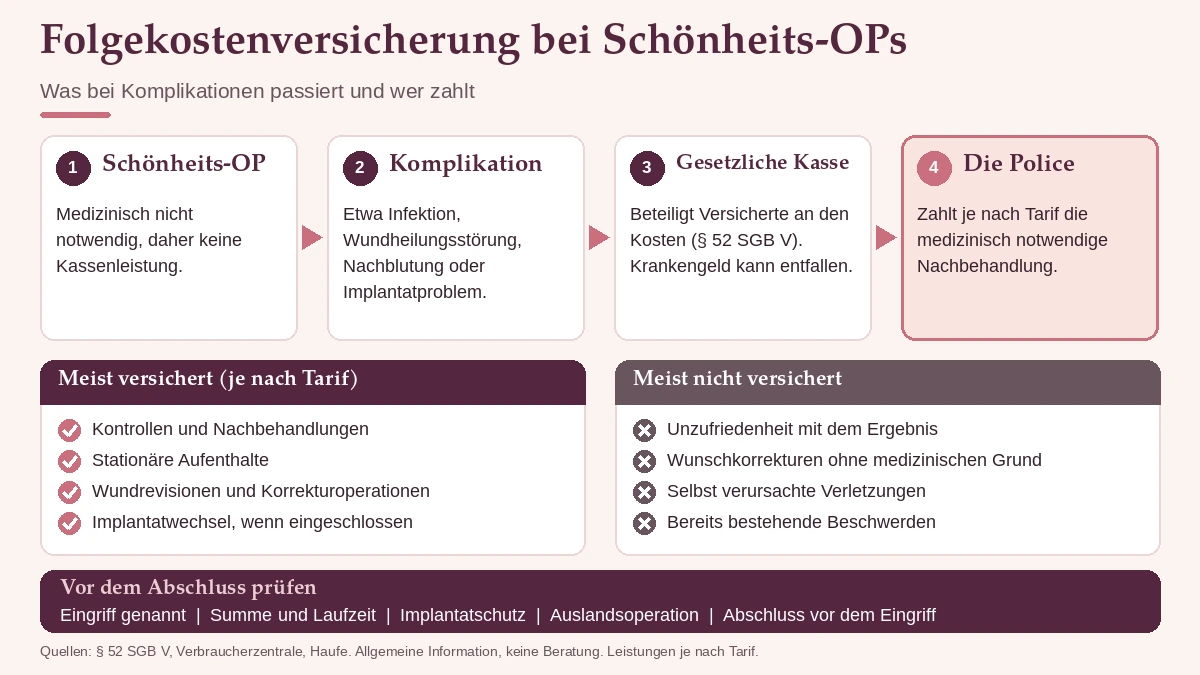
Eine Schönheitsoperation ist in der Regel kein Fall für die gesetzliche Krankenversicherung, denn sie ist medizinisch nicht notwendig. Weniger bekannt ist, dass sich das auch auf die Folgen auswirkt. Das Gesetz sieht vor, dass die Kasse Versicherte an den Kosten beteiligen muss, wenn sie sich durch eine medizinisch nicht indizierte ästhetische Operation, eine Tätowierung oder ein Piercing eine Krankheit zugezogen haben. Außerdem kann das Krankengeld für die Dauer der Behandlung ganz oder teilweise versagt oder zurückgefordert werden (§ 52 Abs. 2 SGB V). Wie hoch die Beteiligung ausfällt, entscheidet die Kasse im Einzelfall.
Dazu kommt ein zweiter Punkt, der oft untergeht: Nach Angaben von Fachjuristen besteht bei Komplikationen nach einer Schönheits-OP kein Anspruch auf Entgeltfortzahlung durch den Arbeitgeber. Ein Verdienstausfall lässt sich daher nicht mit den Mitteln der Kasse auffangen. Die Verbraucherzentrale hält eine Folgekostenversicherung vor diesem Hintergrund für sinnvoll, weil die Kasse die Folgebehandlung in der Regel nicht übernimmt, wenn schon der erste Eingriff nicht notwendig war.
Was die Police abdecken soll und was nicht
Im Kern ersetzt eine Folgekostenversicherung die Kosten einer medizinisch notwendigen Behandlung, die durch eine Komplikation nach dem versicherten Eingriff entsteht. Dazu gehören je nach Tarif Kontrolltermine und Nachbehandlungen, stationäre Aufenthalte, Wundrevisionen und Korrekturoperationen. Bei Brustimplantaten ist zusätzlich entscheidend, ob ein Austausch oder eine Entfernung eingeschlossen ist. Die Verbraucherzentrale rät, auf Tarife zu achten, die nicht nur eine schlechte Wundheilung, sondern auch andere Komplikationen abdecken. Das Gesundheitsmagazin der AOK nennt als Maßstab, dass eine solche Police Nachbehandlungen, Folgebehandlungen bei Komplikationen und Korrekturen umfassen sollte. Ob auch rein optische Korrekturen darunter fallen, regeln die Bedingungen im Einzelfall.
Nicht versichert ist in aller Regel der Wunsch nach einem anderen Ergebnis. Wer mit Form, Größe oder Optik unzufrieden ist, ohne dass eine Erkrankung vorliegt, hat meist keinen Anspruch. Das Gleiche gilt für selbst verursachte Verletzungen, bereits bestehende Beschwerden, Eingriffe außerhalb des vereinbarten Schutzes und Folgen, die ohne ärztliche Behandlung von selbst abklingen. Die Police ist also eine Absicherung gegen medizinische Komplikationen und keine Zufriedenheitsgarantie.
Vier Situationen, in denen der Schutz greift
Bei einer Brustvergrößerung entzündet sich die Operationsnarbe. Die Behandlung reicht vom Antibiotikum über eine Wundrevision bis zum stationären Aufenthalt. Gelegentlich muss ein Implantat ersetzt werden. Hier kann ein Tarif mit Implantatschutz die größte finanzielle Entlastung bringen.
Nach einer Fettabsaugung bildet sich eine Flüssigkeitsansammlung, die punktiert oder operativ versorgt werden muss, oder die Wunde heilt schlecht. Dann kommen Kontrollen, gegebenenfalls ein Folgeeingriff und eine längere Nachsorge zusammen.
Nach einer Bauchdeckenstraffung zählen Wundheilungsstörungen entlang der langen Narbe und Flüssigkeitsansammlungen unter der Haut zu den Komplikationen, die eine Nachbehandlung nötig machen können. Eine Folgekostenversicherung für die Bauchdeckenstraffung greift allerdings nur, wenn dieser Eingriff im Tarif ausdrücklich genannt ist, denn die Anbieter definieren die versicherten Operationen unterschiedlich.
Nach einer Botox- oder Filler-Behandlung entsteht eine Asymmetrie oder ein hängendes Lid. Bei solchen nicht operativen Behandlungen sind die Kosten meist niedriger, aber auch nur dann versichert, wenn der Tarif die jeweilige Behandlung ausdrücklich nennt.
Welche Summen dabei zusammenkommen, schwankt stark. Eine ambulante Kontrolle ist ein anderer Fall als eine Revisionsoperation mit Klinikaufenthalt. Im ungünstigen Fall können Folgebehandlungen schnell mehrere tausend Euro kosten.
Folgekosten Versicherung: Übersicht
Welche Eingriffe sich versichern lassen
Häufig angeboten werden Tarife für Brustoperationen, Fettabsaugung, Bauchdeckenstraffung, Nasenkorrektur, Lidstraffung, Facelift und Haartransplantation. Nicht operative Verfahren wie Filler, Botox oder Laserbehandlungen sind dagegen nur bei einem Teil der Anbieter eingeschlossen. Maßgeblich ist der geplante Eingriff, der im Antrag genau benannt sein muss. Eine Pauschalaussage „Schönheits-OP versichert“ gibt es nicht.
Ein Sonderfall ist die Lipödem-Operation. Ist sie medizinisch begründet und wird als Kassenleistung durchgeführt, ist zunächst die Krankenversicherung zuständig. Eine private Folgekostenversicherung wird vor allem dann interessant, wenn der Eingriff privat bezahlt wird und der Tarif ihn ausdrücklich einschließt.
Auch im Ausland abgesichert?
Wer sich im Ausland operieren lässt, sollte vor dem Abschluss klären, ob die Versicherung die geplante Behandlung und das gewählte Land abdeckt. Das empfiehlt auch die Verbraucherzentrale. Gerade bei Eingriffen im Ausland können Nachbehandlungen in Deutschland nötig werden, und dann muss der Vertrag diesen Fall regeln.
Anbieter im Überblick
Zu den Anbietern speziell für ästhetische Eingriffe zählen unter anderem BeautyProtect, Medassure Beauty und Safe4Beauty. BeautyProtect bietet mehrere Tarifstufen (Basic, Exclusive, LITE, PRO, VIP) und mit lipo-protect eine eigene Absicherung für Lipödem-Eingriffe. Bei der Medassure Folgekostenversicherung (Medassure Beauty) wird nach den bisher gefundenen Angaben zwischen Basis- und Premium-Leistungen unterschieden. Bei Safe4Beauty richtet sich der Tarif nach dem geplanten Eingriff, genannt werden vor allem Laufzeiten von einem oder drei Jahren. Preise, Summen und Leistungen ändern sich, sie sollten deshalb vor dem Abschluss beim Anbieter geprüft werden.
Check24, Testsieger und Stiftung Warentest: Gibt es einen unabhängigen Vergleich?
Wer nach „Check24 Folgekostenversicherung“ sucht, erwartet meist einen Tarifrechner. Nach unserer Recherche bietet das Vergleichsportal für diese Spezialpolice keinen eigenen Vergleich an, die Tarife finden sich bei den Anbietern selbst. Auch bei der Suche nach einem „Folgekostenversicherung Testsieger“ ist Vorsicht geboten: Einen unabhängigen Vergleichstest, der einen Testsieger küren könnte, haben wir nicht gefunden. Das gilt auch für die Stiftung Warentest. Sie hat Schönheitsoperationen bislang vor allem unter dem Aspekt Beratung und Zufriedenheit untersucht, etwa bei der Brustvergrößerung (test 9/2010). Einen Test von Folgekostenversicherungen konnten wir nicht finden. Wer auf einer Anbieterseite ein Testsieger-Siegel sieht, sollte nach Prüfer, Jahr und Testgegenstand fragen.
Worauf es bei der Auswahl ankommt
Vier Fragen helfen bei der Entscheidung. Erstens: Welche Komplikationen sind genau versichert, und wie ist der Begriff im Vertrag definiert? Zweitens: Wie hoch ist die Versicherungssumme, und wie lange gilt der Schutz ab dem Eingriff? Drittens: Gibt es eine Selbstbeteiligung, eine Wartezeit, eine Vorgabe zur Arztwahl oder eine Pflicht, den Versicherer vor jeder Folgebehandlung zu informieren? Viertens: Sind Implantatwechsel, Entfernung und stationäre Behandlung eingeschlossen? Der Abschluss gehört zeitlich vor den Eingriff, nicht danach.
Lohnt sich eine Folgekostenversicherung?
Die Antwort hängt vom Risiko ab. Je größer der Eingriff, je höher der Anteil, den man selbst tragen müsste, und je mehr Material im Körper bleibt, desto eher lohnt sich der Schutz. Bei kleinen, nicht operativen Behandlungen steht der Beitrag dagegen oft in keinem guten Verhältnis zum möglichen Schaden, zumal der Tarif sie nicht immer abdeckt. Wer eine größere Rücklage hat, kann das Risiko auch selbst tragen. Die Police ersetzt weder eine gründliche Beratung noch die Wahl eines erfahrenen Operateurs.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Versicherungs- oder medizinische Beratung. Maßgeblich sind die jeweils aktuellen Bedingungen des Anbieters.
Quellen:
- § 52 SGB V, Leistungsbeschränkung bei Selbstverschulden: https://www.gesetze-im-internet.de/sgb_5/__52.html
- Verbraucherzentrale: Schönheitsoperationen, Krankenkassen übernehmen nur selten die Kosten: https://www.verbraucherzentrale.de/wissen/gesundheit-pflege/aerztinnen-und-kliniken/schoenheitsoperationen-krankenkassen-uebernehmen-nur-selten-die-kosten-13852
- Haufe: Komplikationen bei Schönheitsoperationen, Entgeltfortzahlung: https://www.haufe.de/personal/entgelt/entgeltfortzahlung-komplikationen-bei-schoenheitsoperationen_78_135670.html
- AOK Gesundheitsmagazin: Schönheits-OP, Beauty-Trend mit Risiken und Nebenwirkungen: https://www.aok.de/pk/magazin/wohlbefinden/selbstbewusstsein/schoenheits-op-beauty-trend-mit-risiken-und-nebenwirkungen/
- Stiftung Warentest: Brustvergrößerung, selten gute Beratung (test 9/2010): https://www.test.de/Brustvergroesserung-Selten-gute-Beratung-4127741-0/